- 1 týden do prvního zájemce, který dům koupil
- 1 měsíc do podpisu rezervační smlouvy
- 4 měsíce do zápisu kupujících do katastru
- 2 hypotéky na straně prodávajícího i kupujícího
O jaký dům šlo
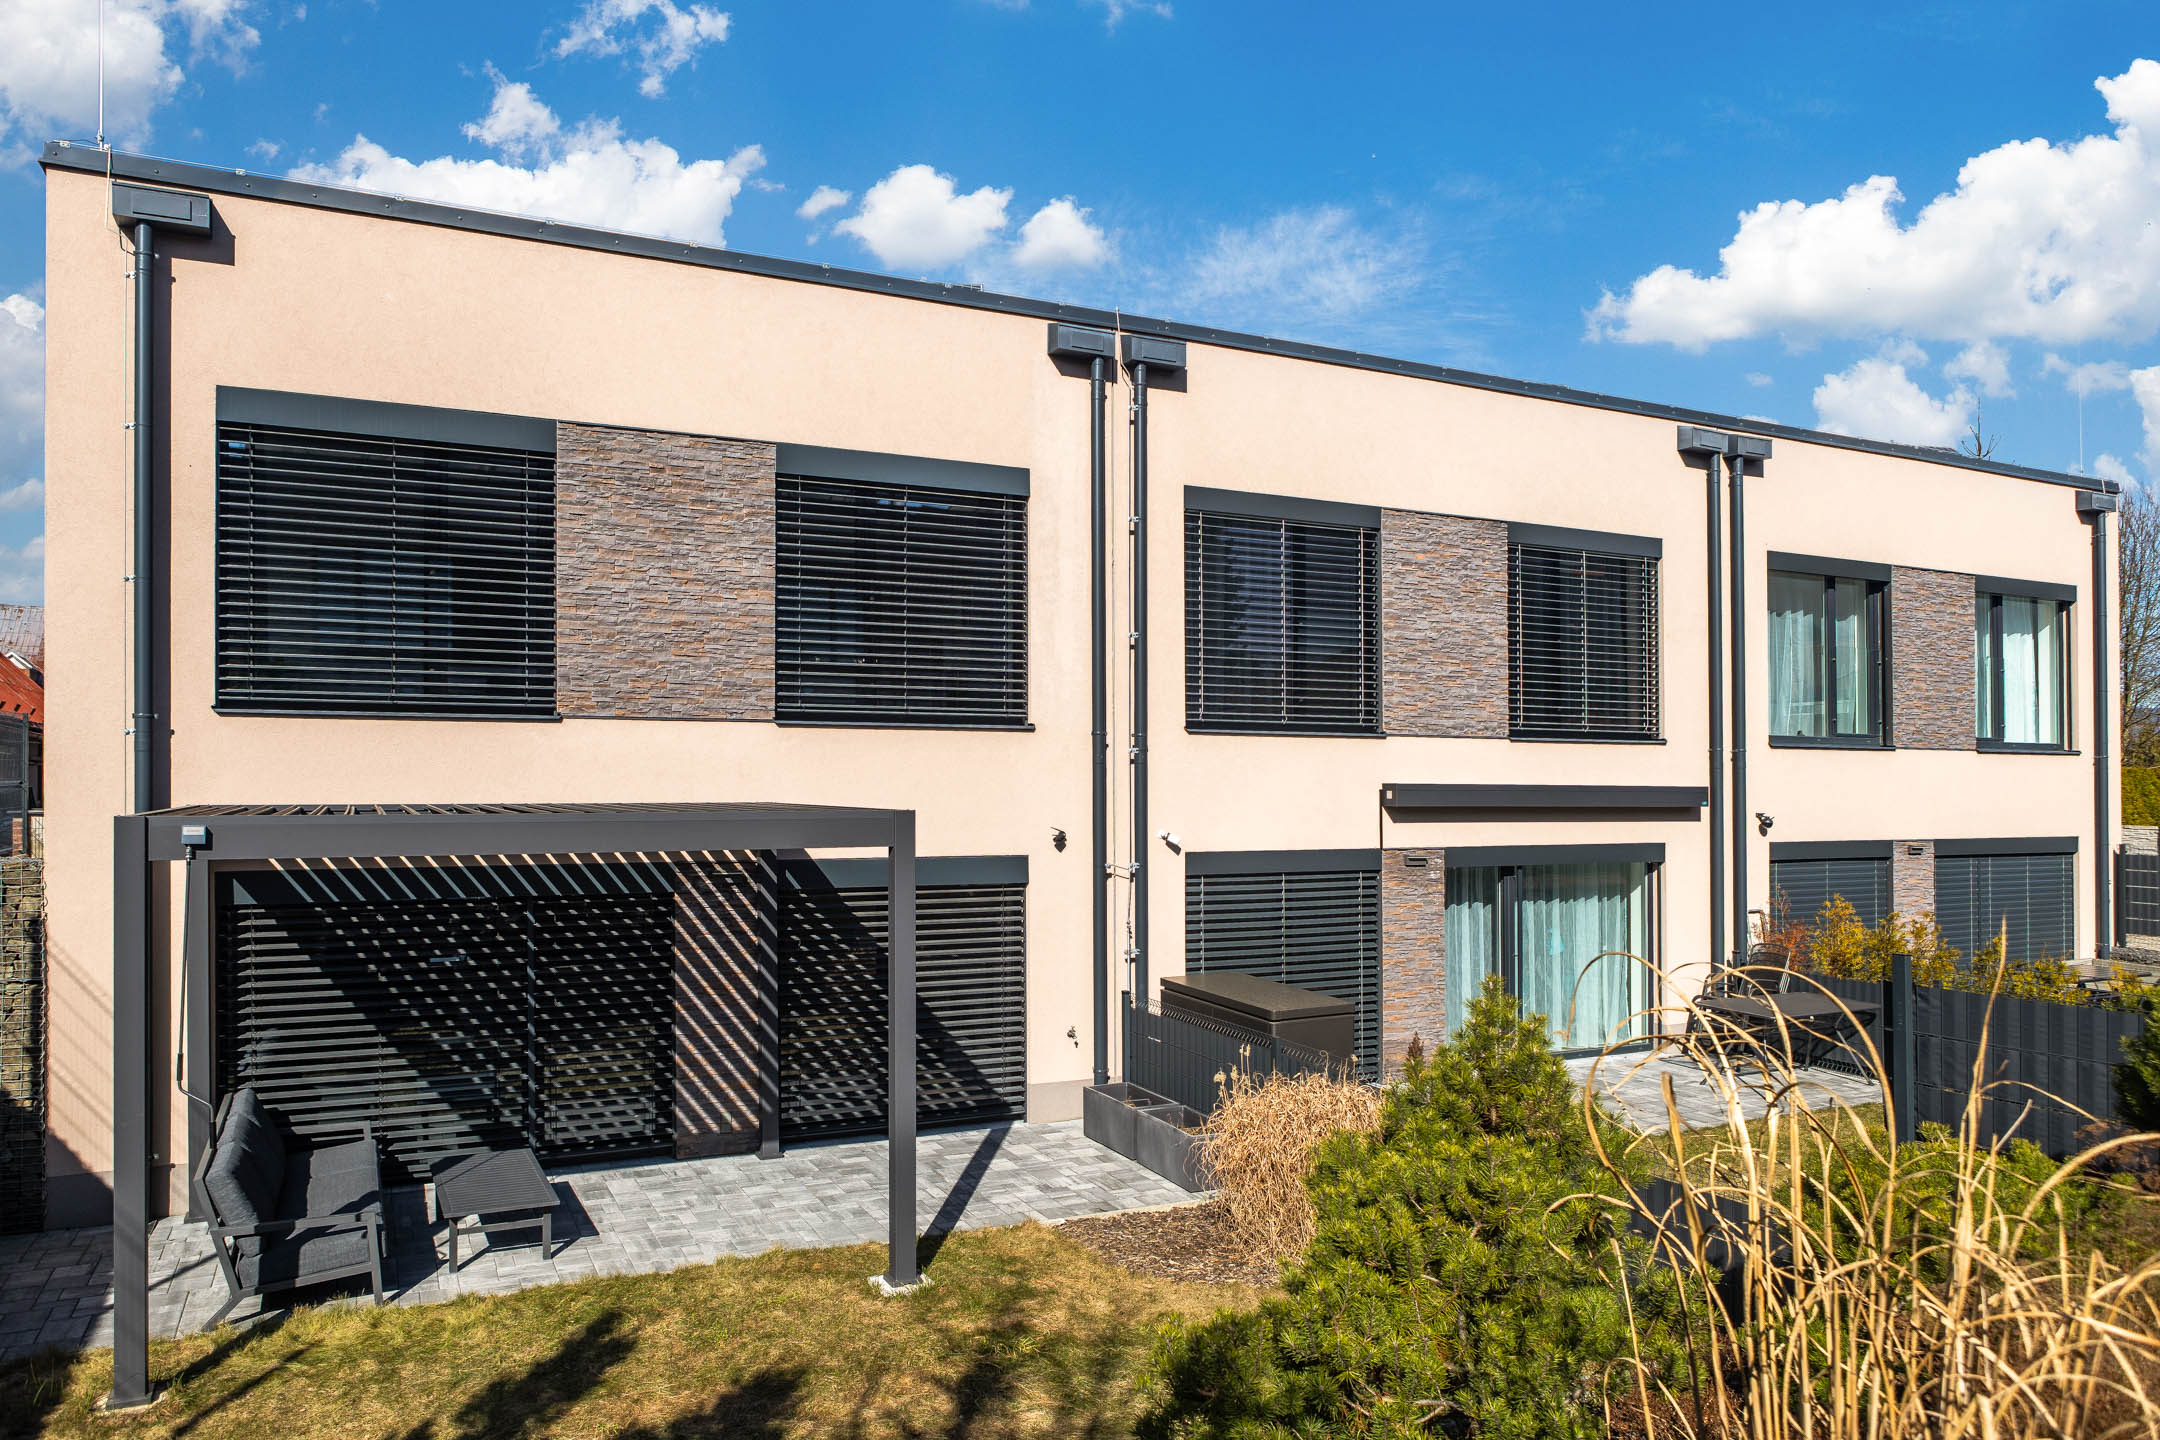
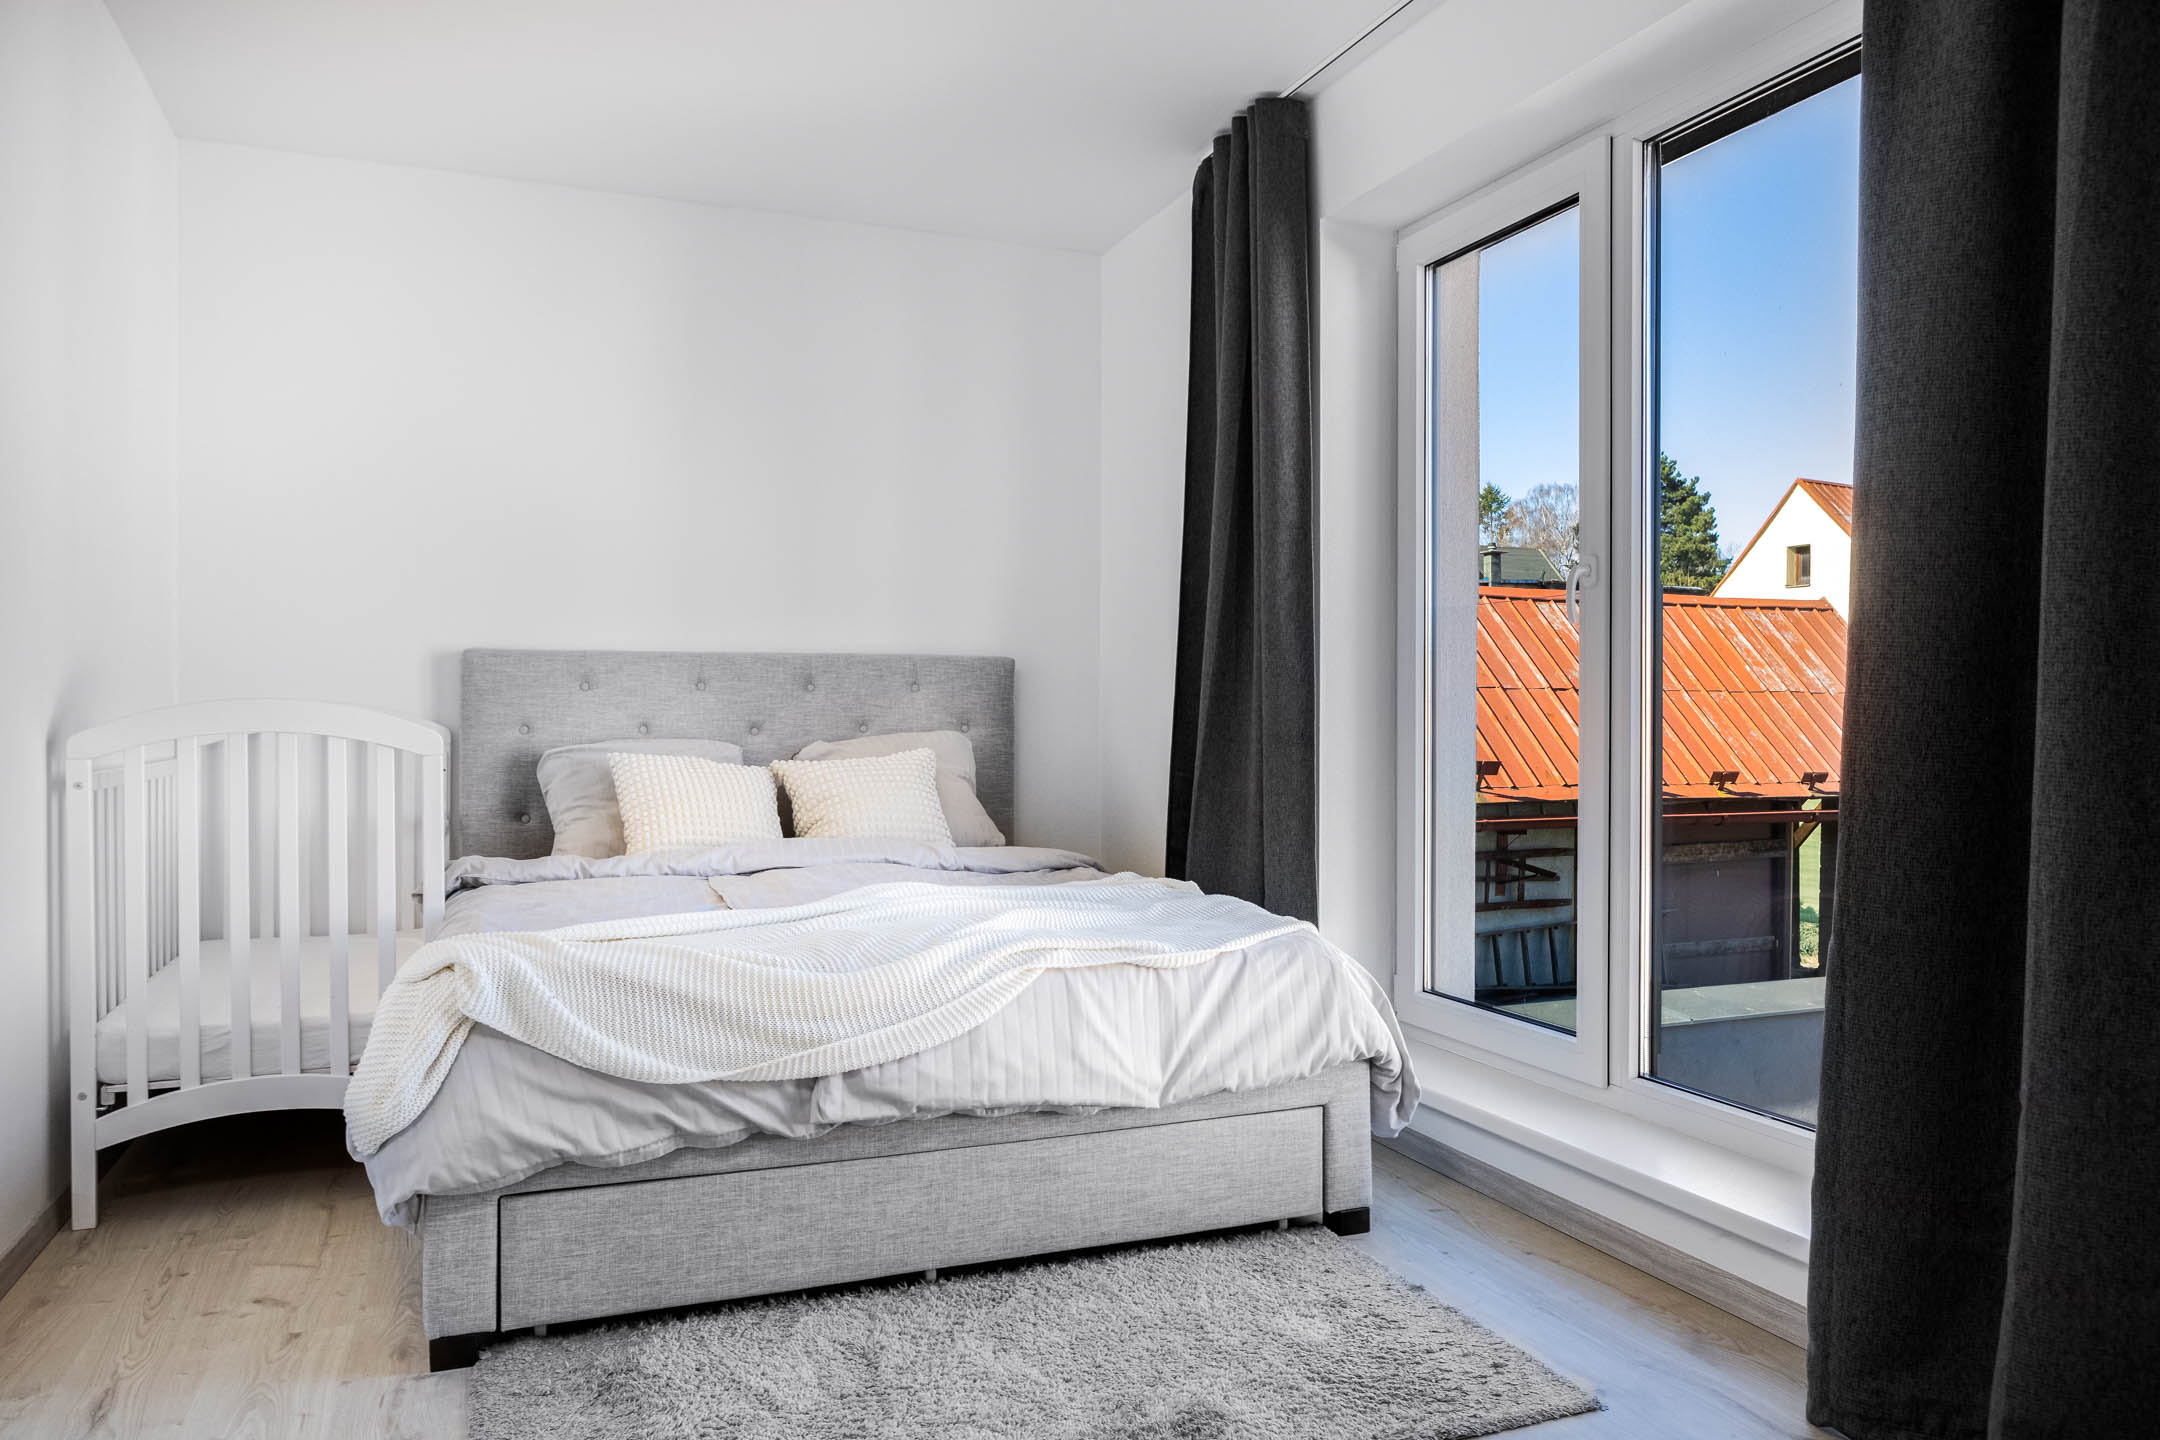
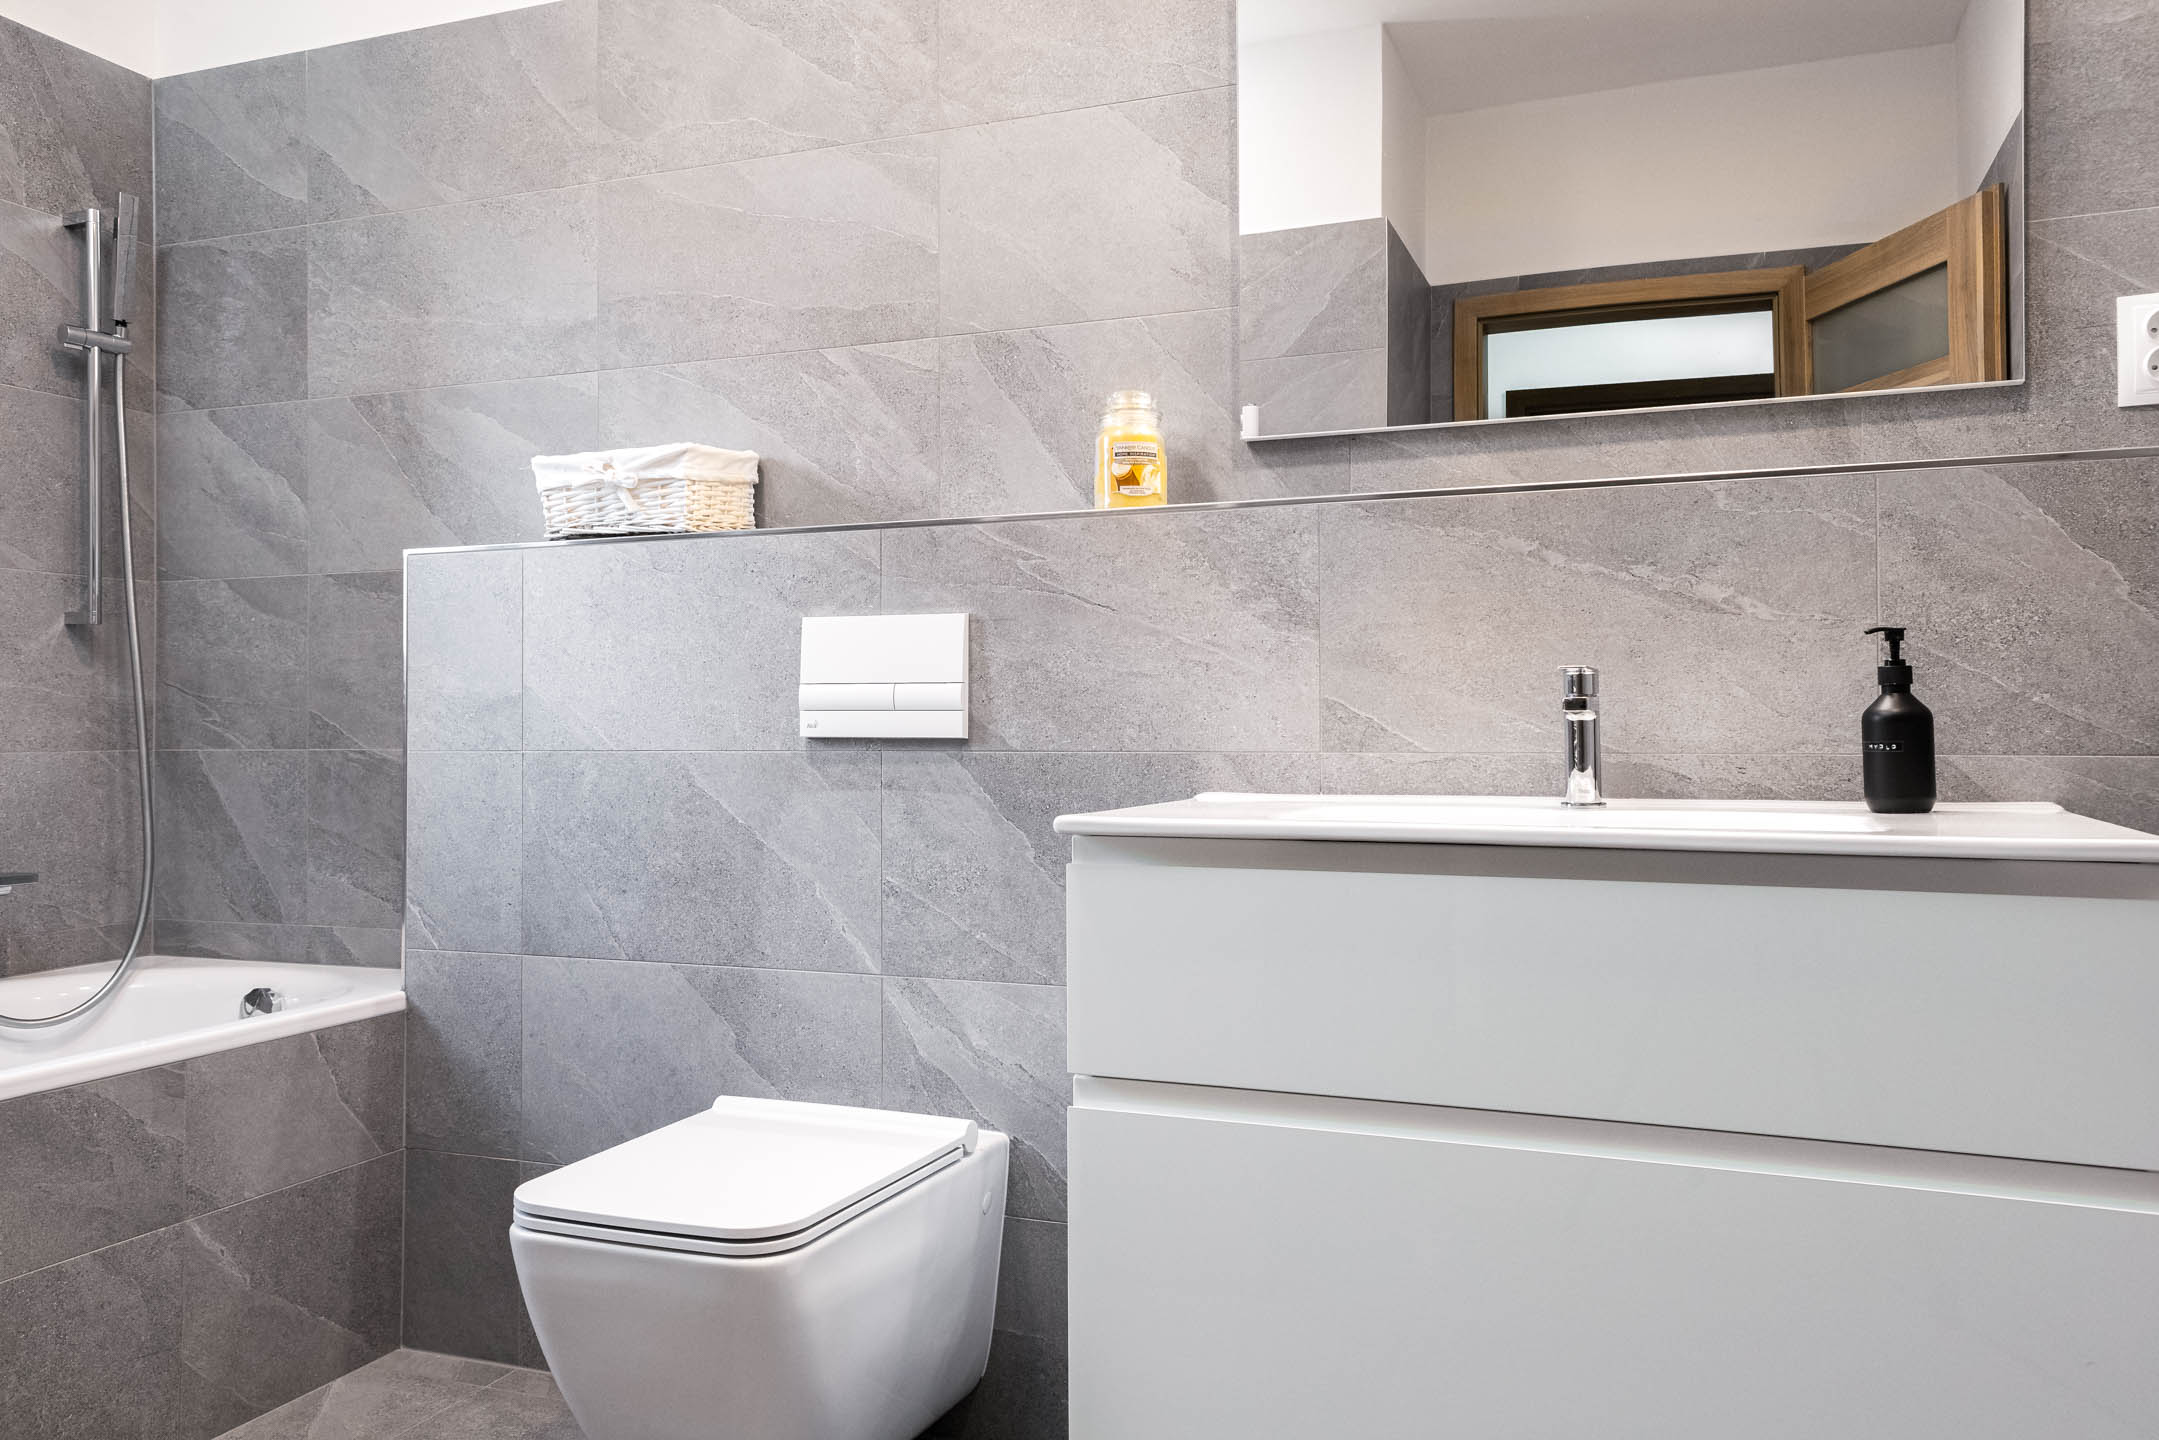
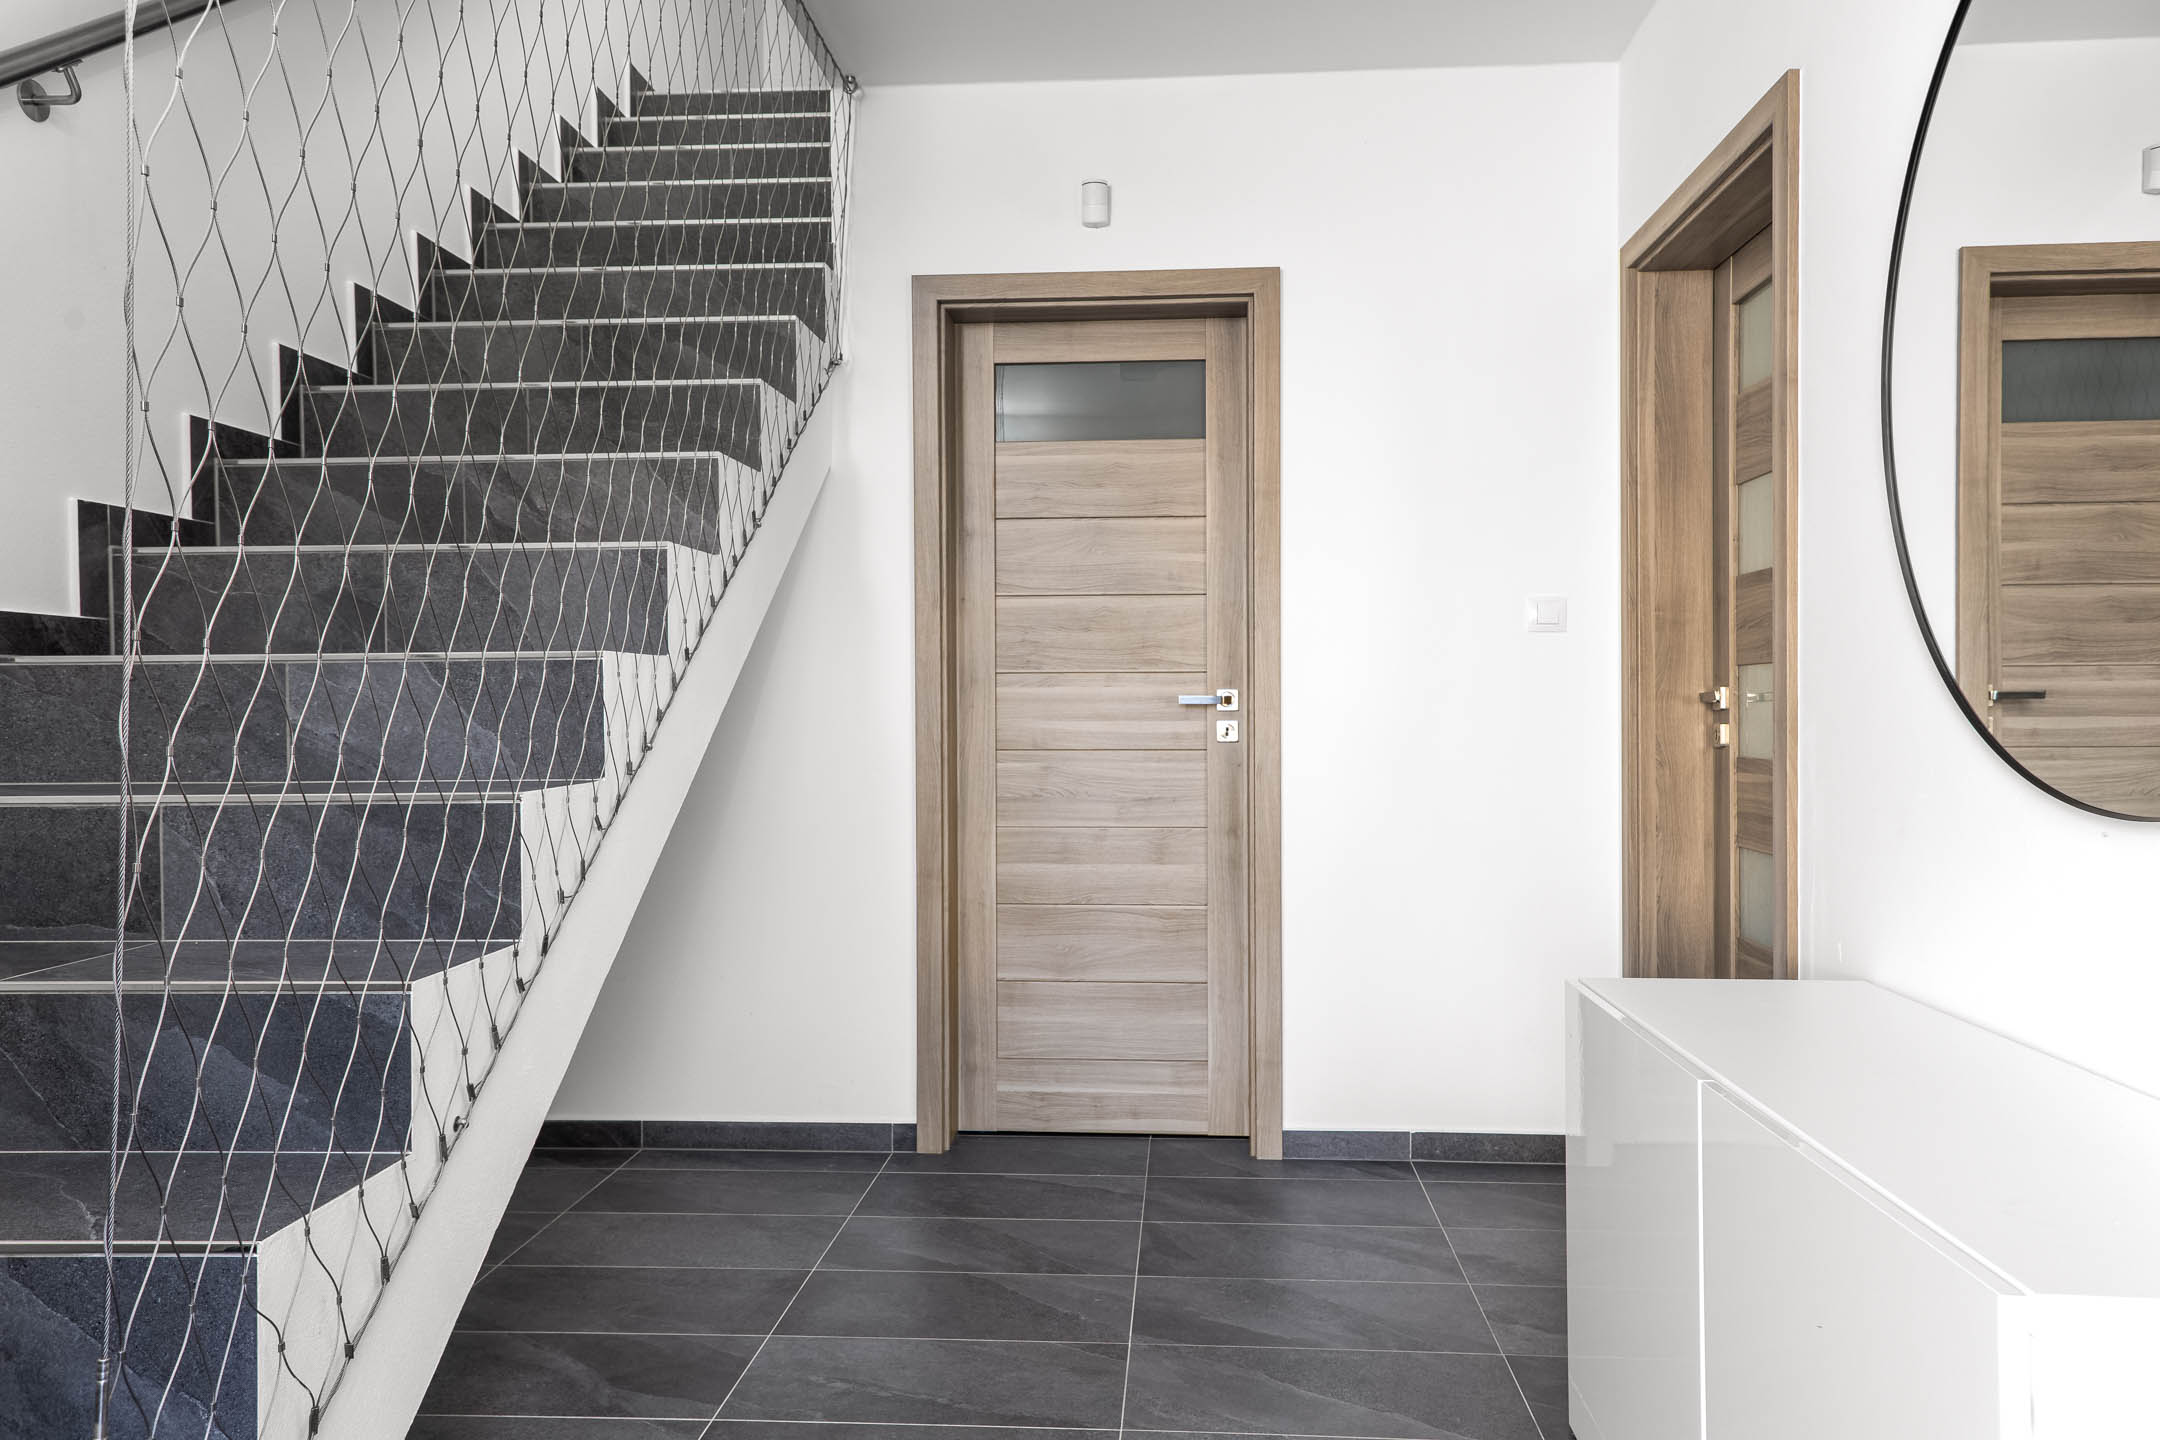
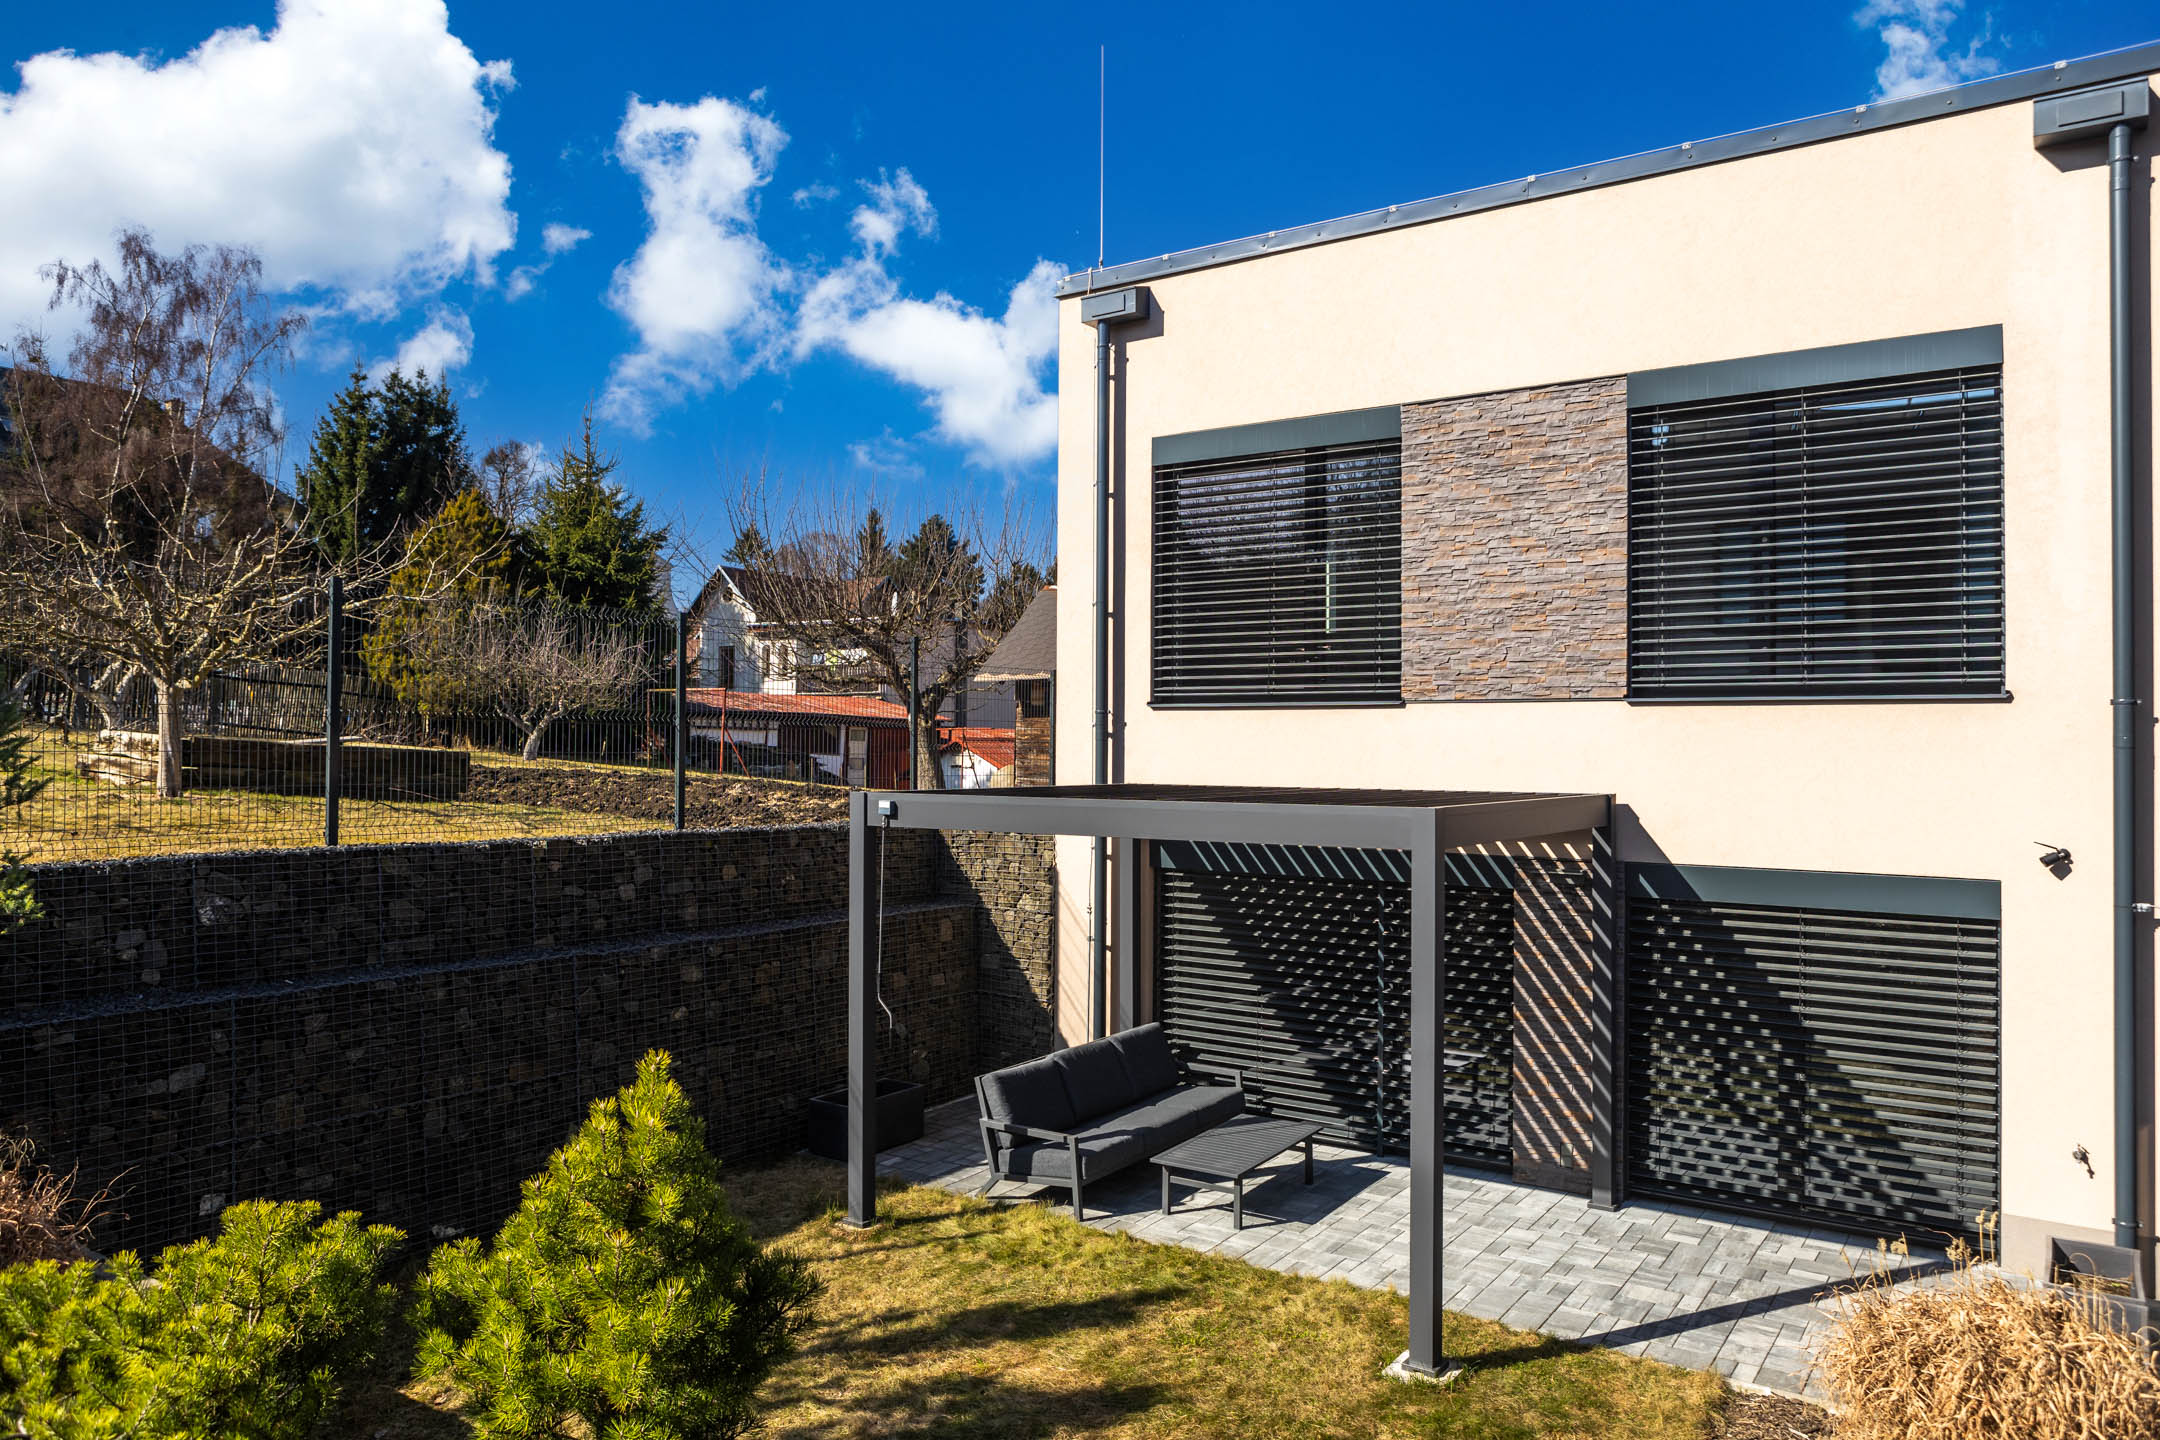
Šlo o náš vlastní dům – novostavbu řadového rodinného domu 5+kk s užitnou plochou 128,5 m² v klidné části Liberce pod Ještědem. Dům byl zkolaudovaný v roce 2023, stojí na pozemku o výměře 270 m² s jižně orientovanou zahradou a na střeše má fotovoltaiku s bateriovým úložištěm.
Prodávali jsme ho proto, že jsme se jako rodina stěhovali do Prahy – proto v textu často píšu v množném čísle. Dnes působím jako makléř v Praze a okolí. Právě stěhování nakonec rozhodlo o tom, jak jsme se zachovali ve chvíli, kdy se obchod zkomplikoval.
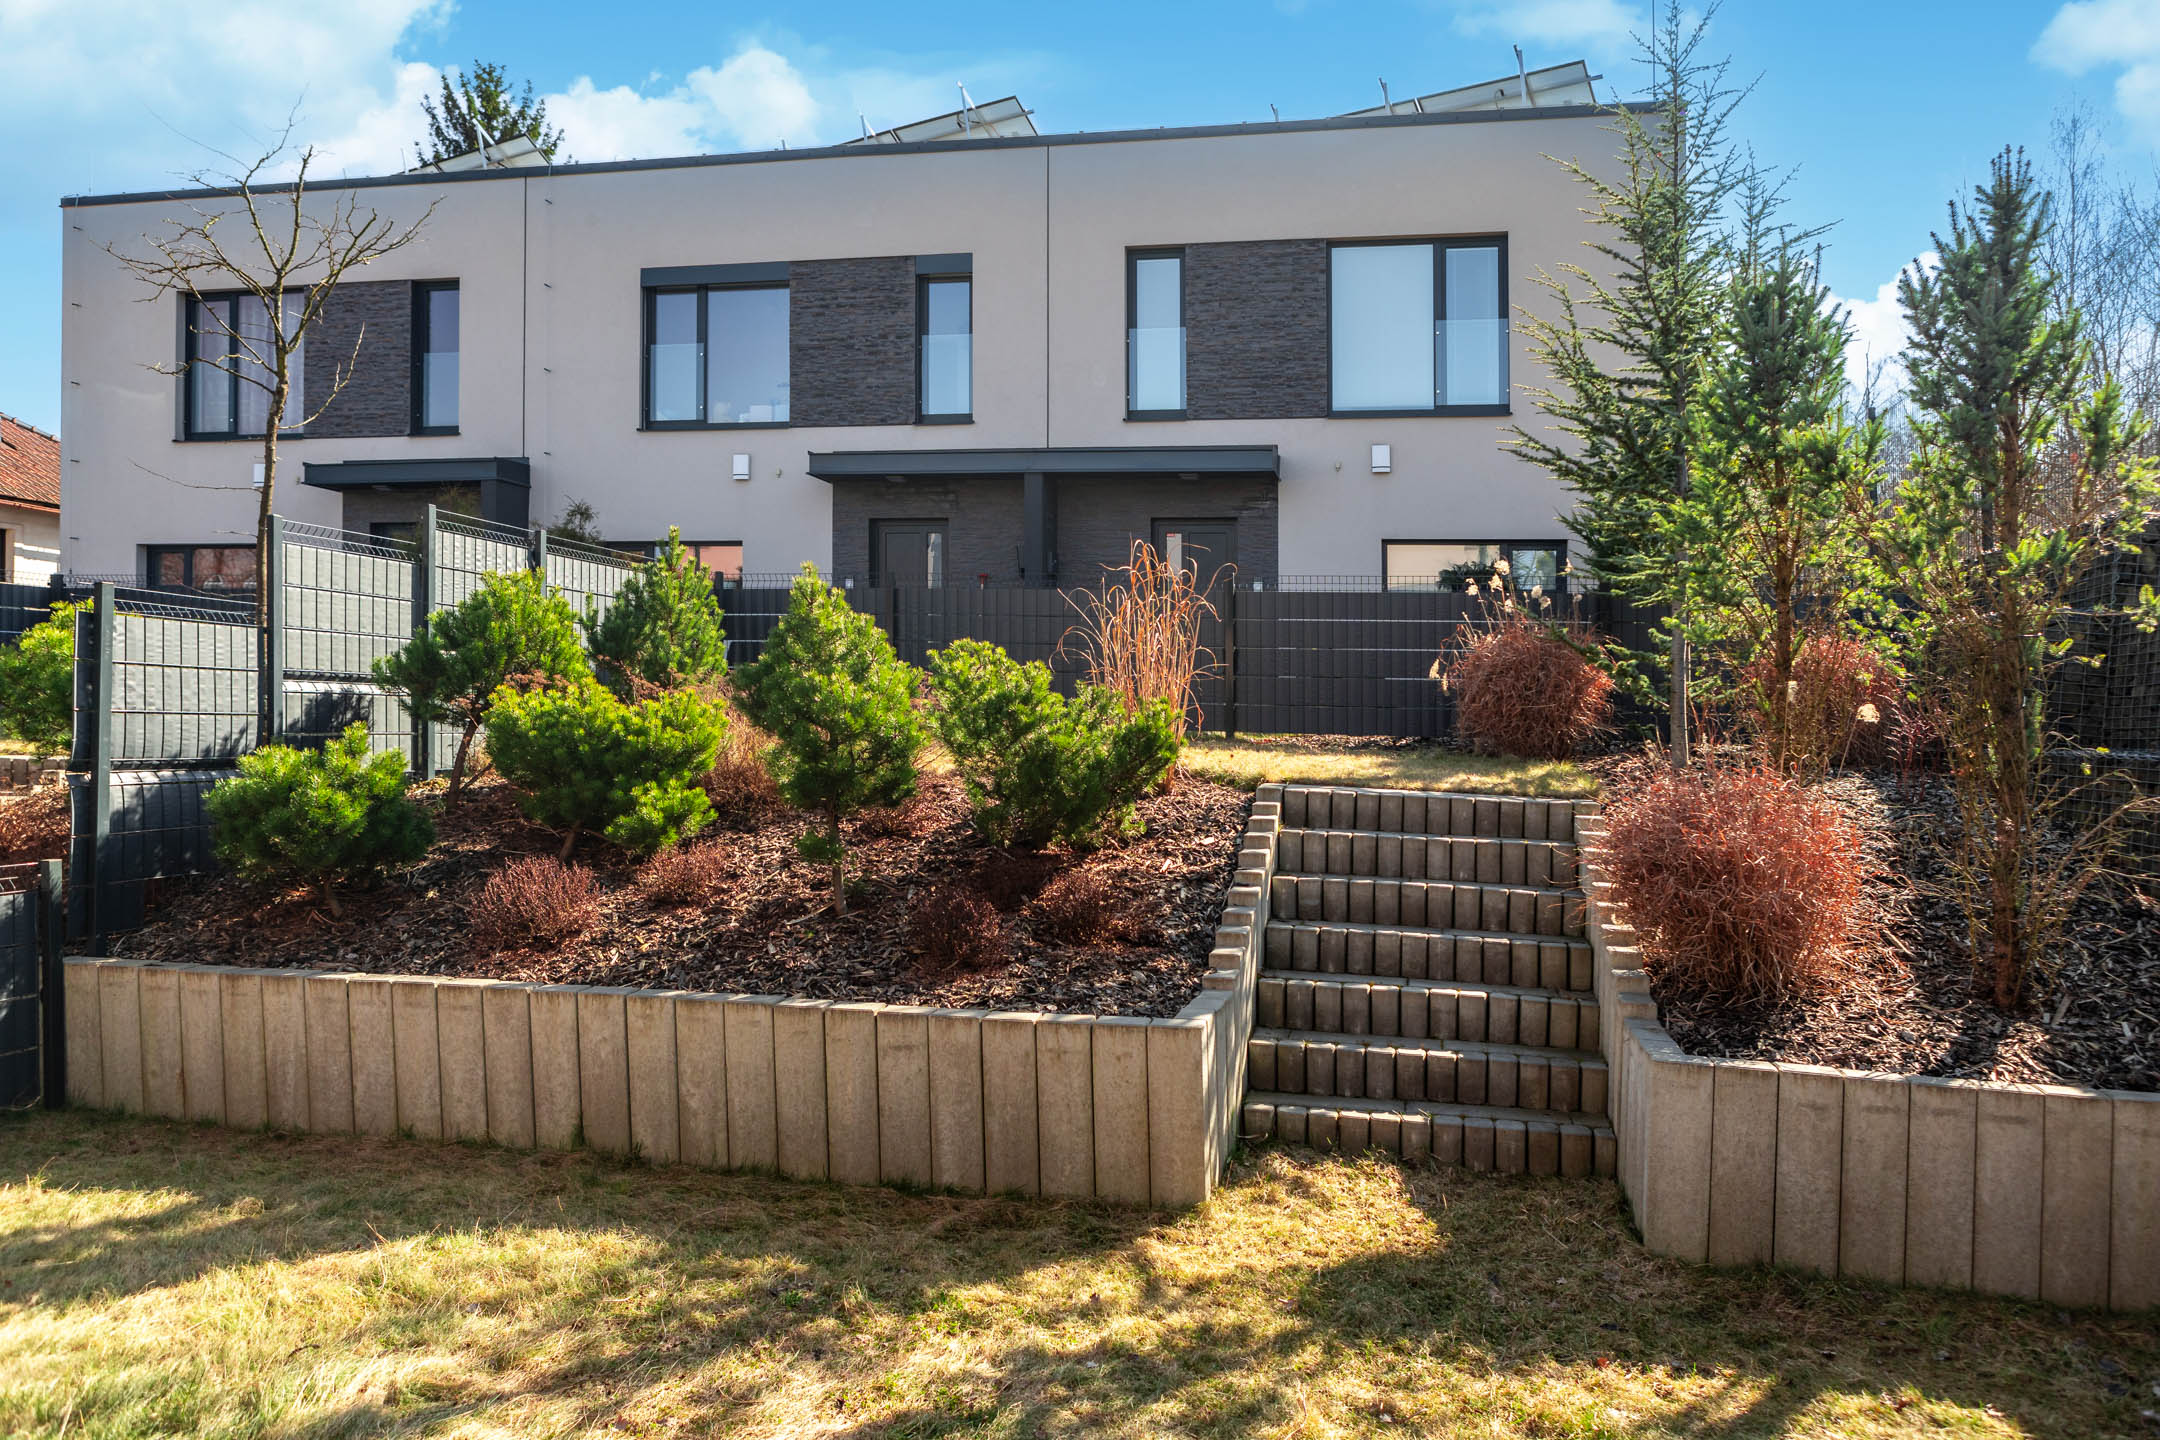
Kompletní popis domu, parametry a všechny fotografie.
Příprava na prodej
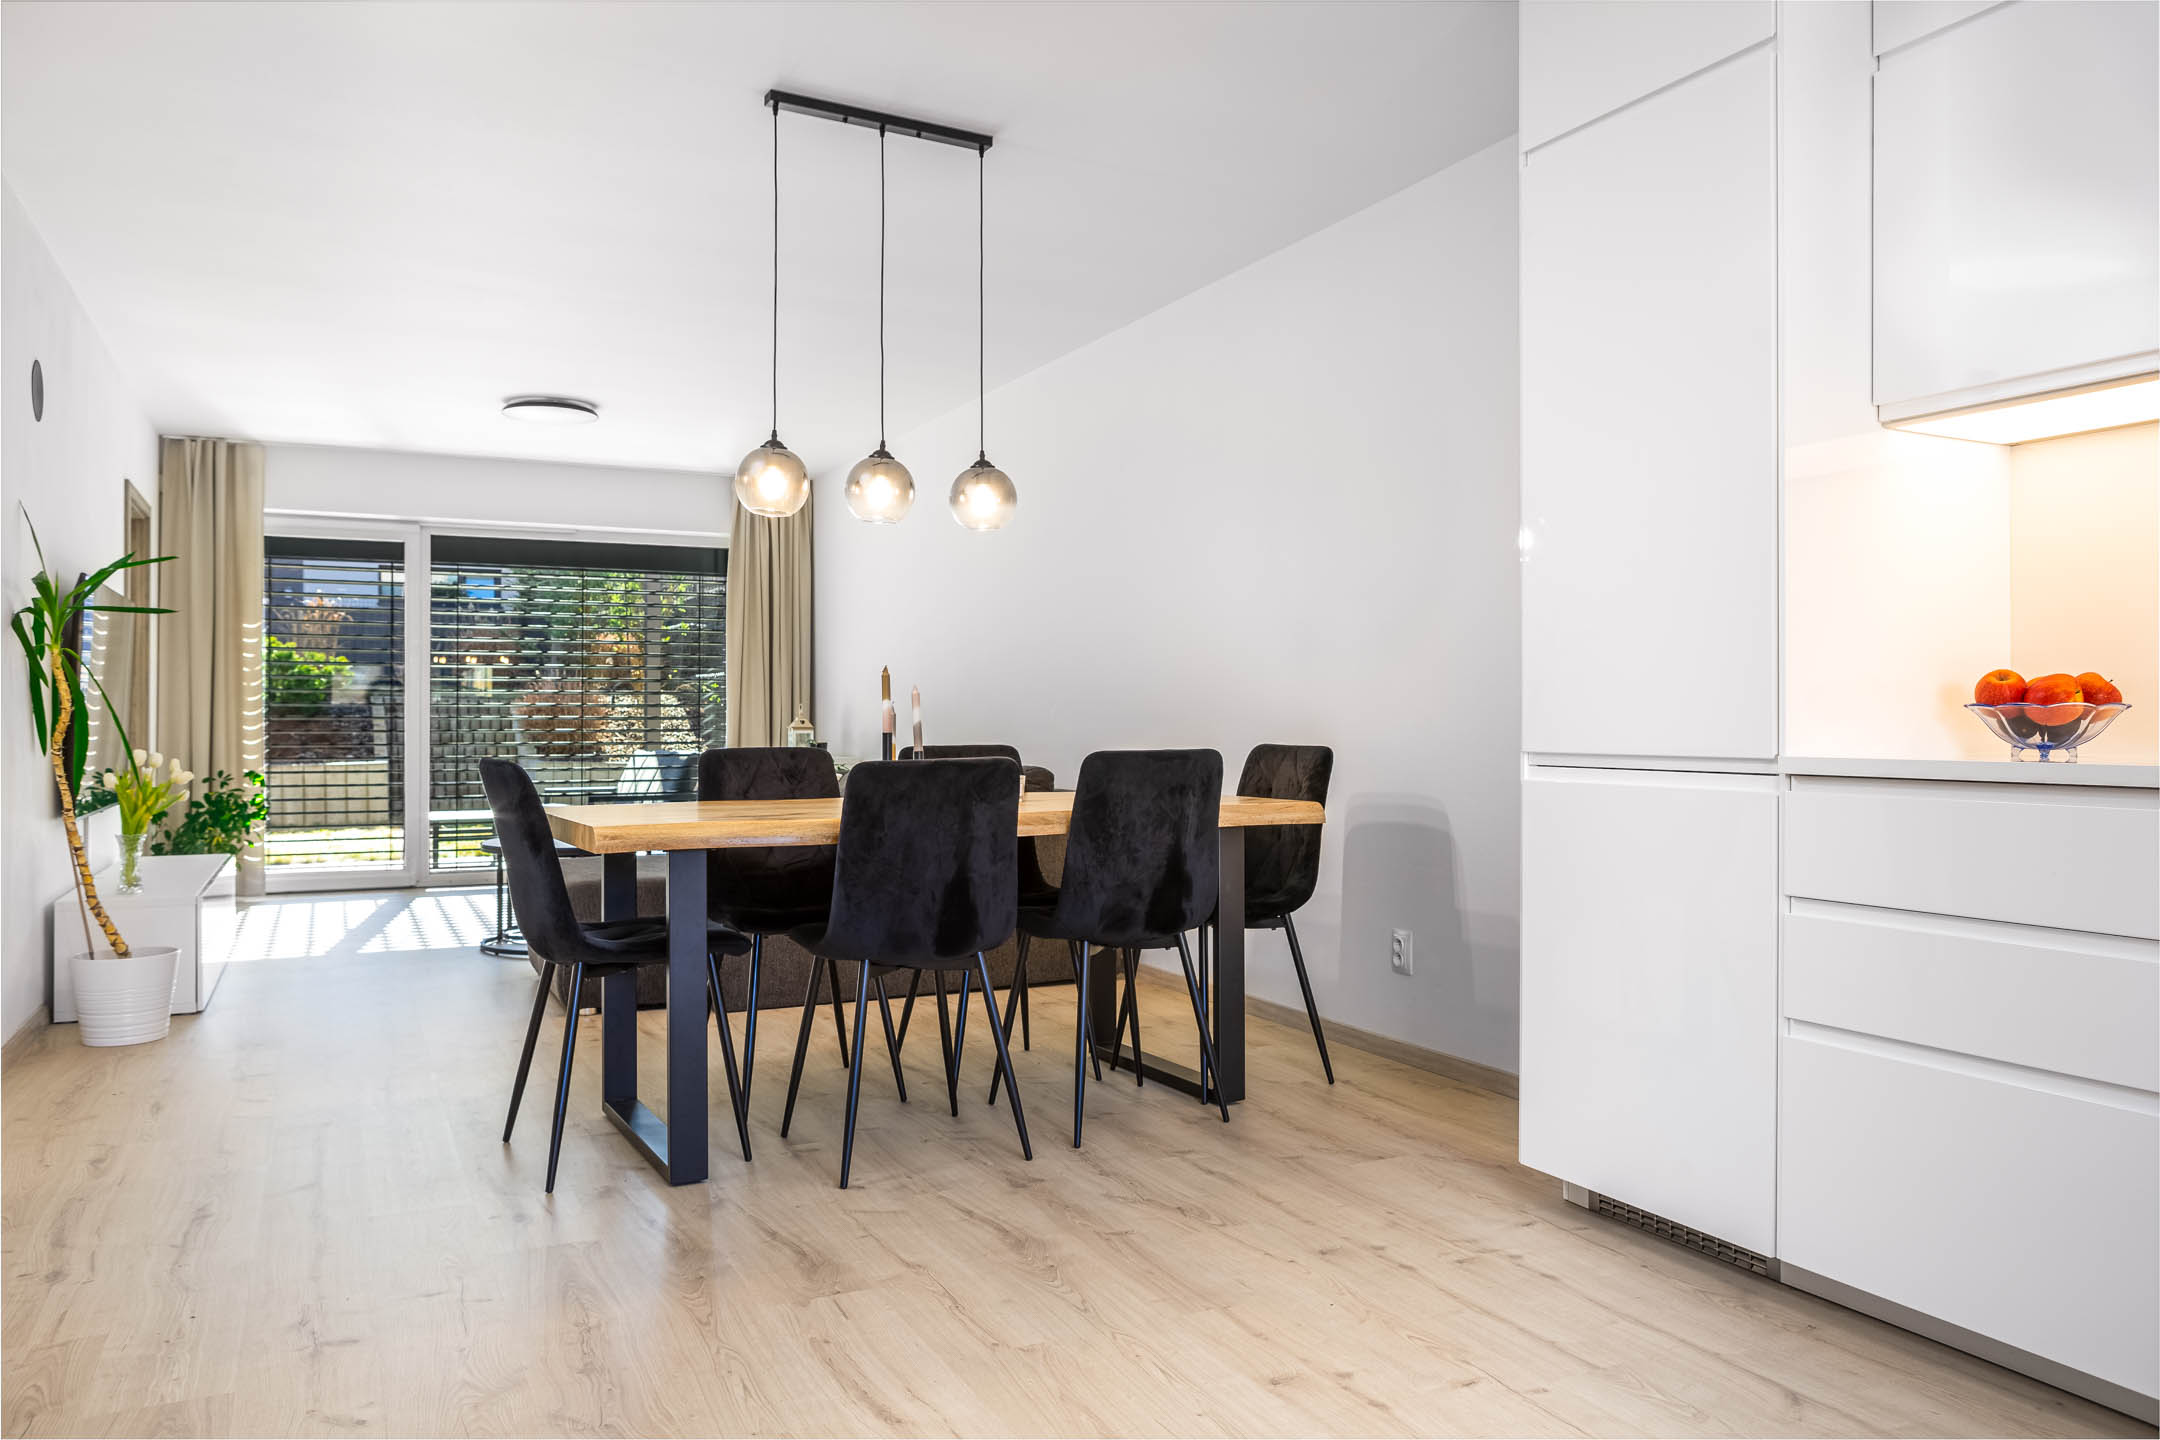
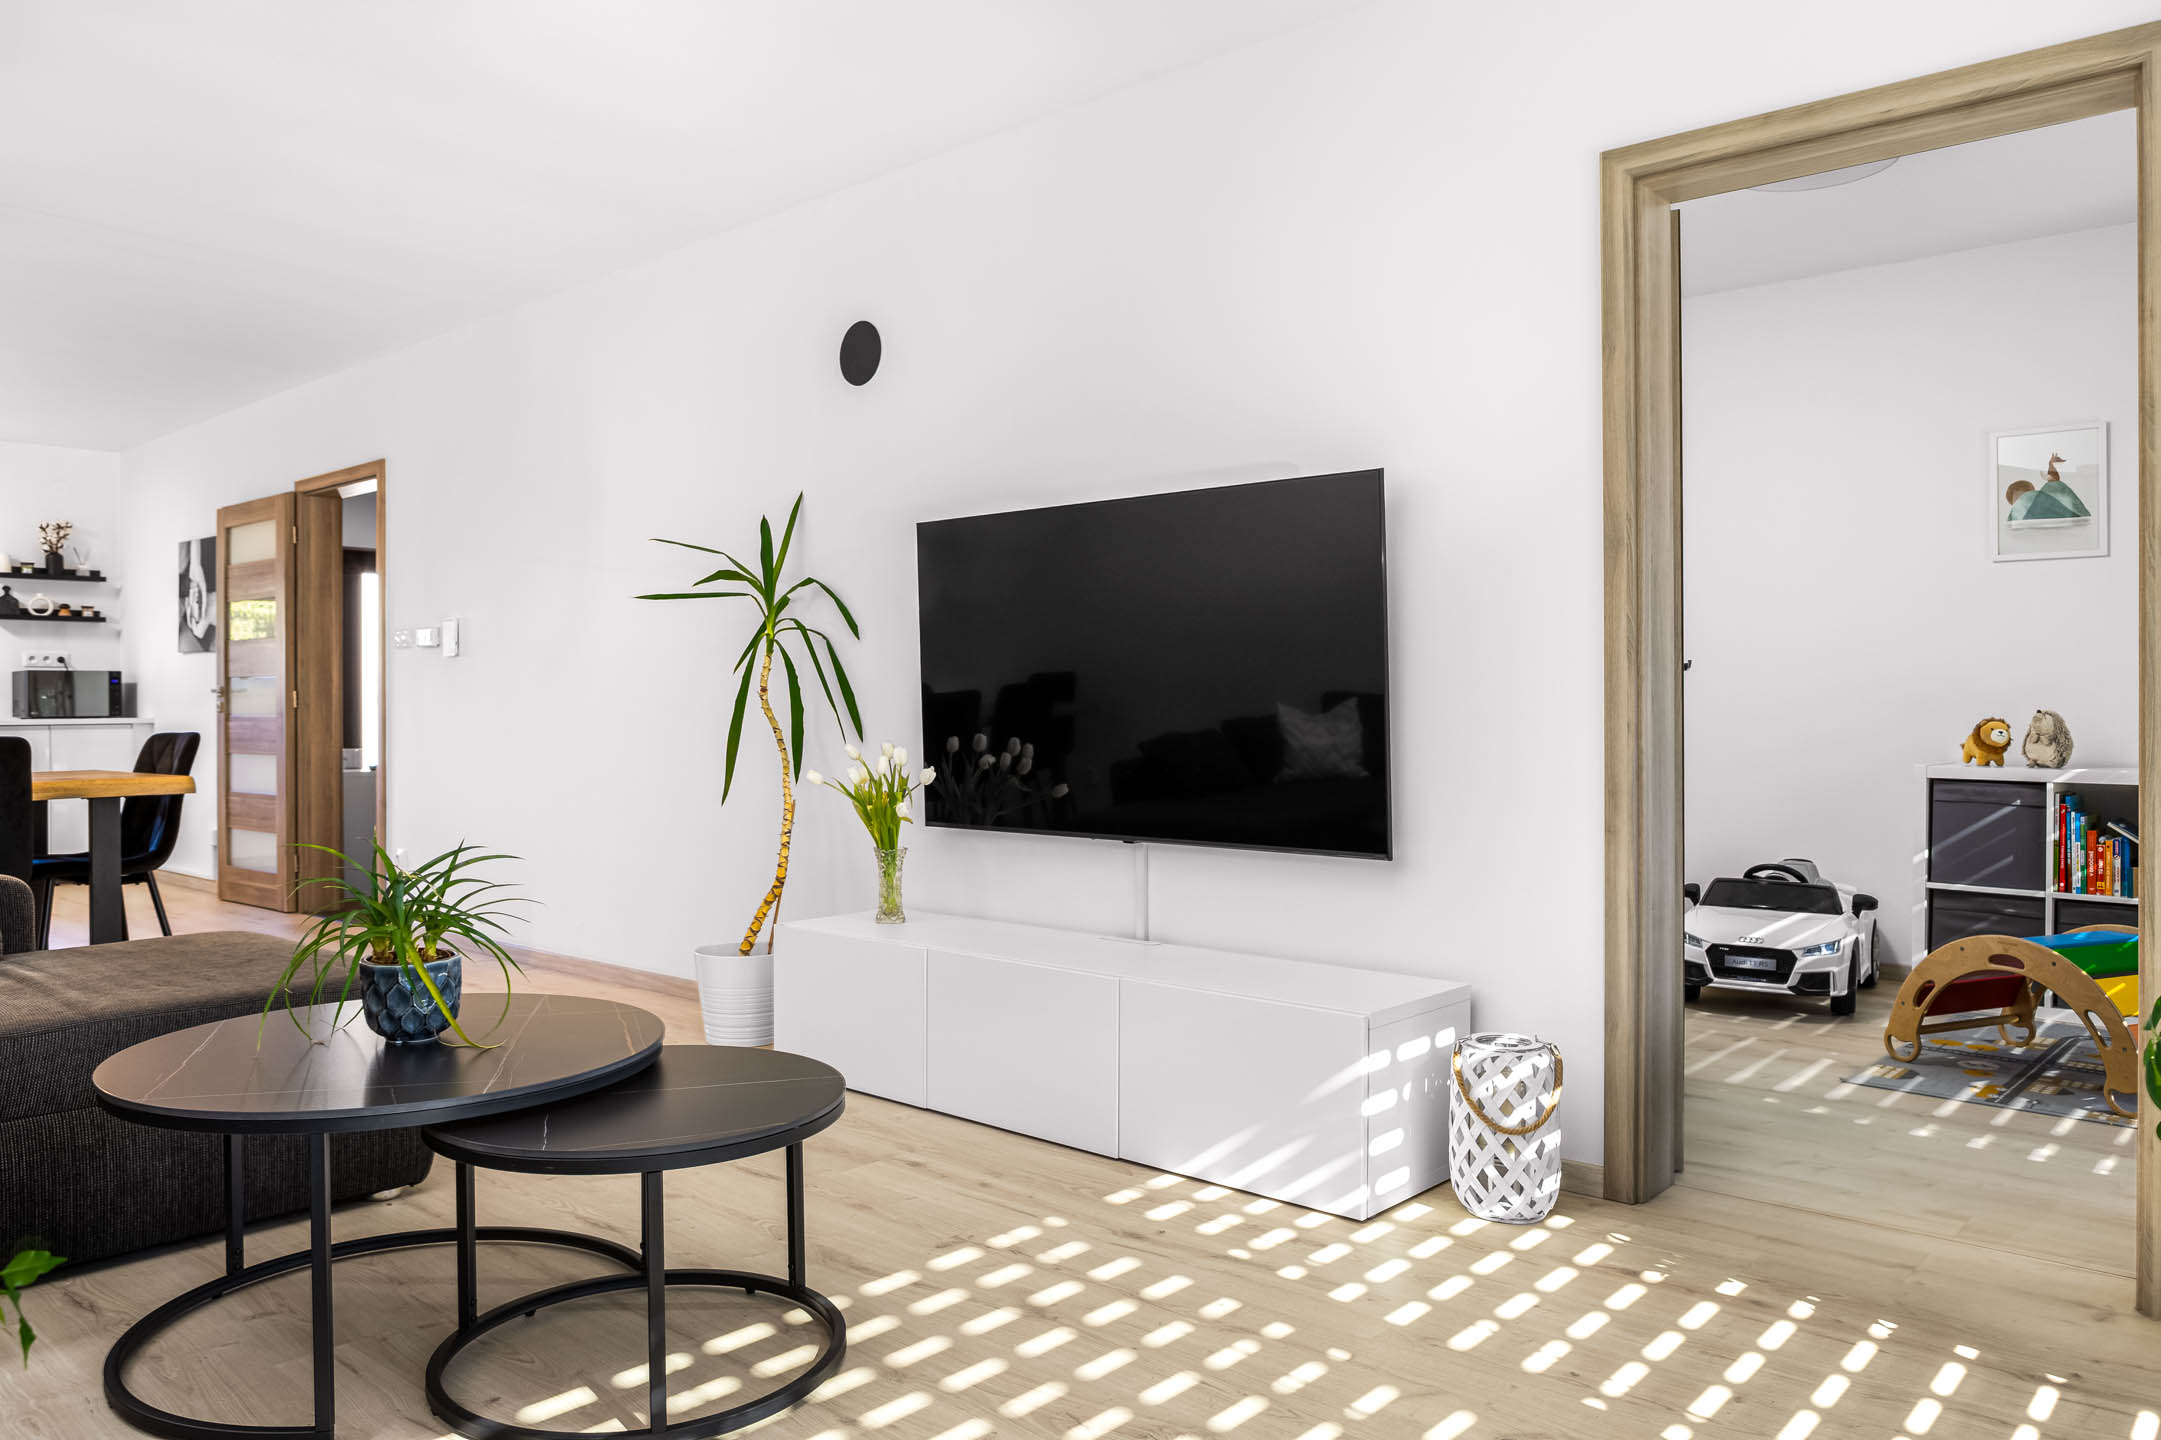
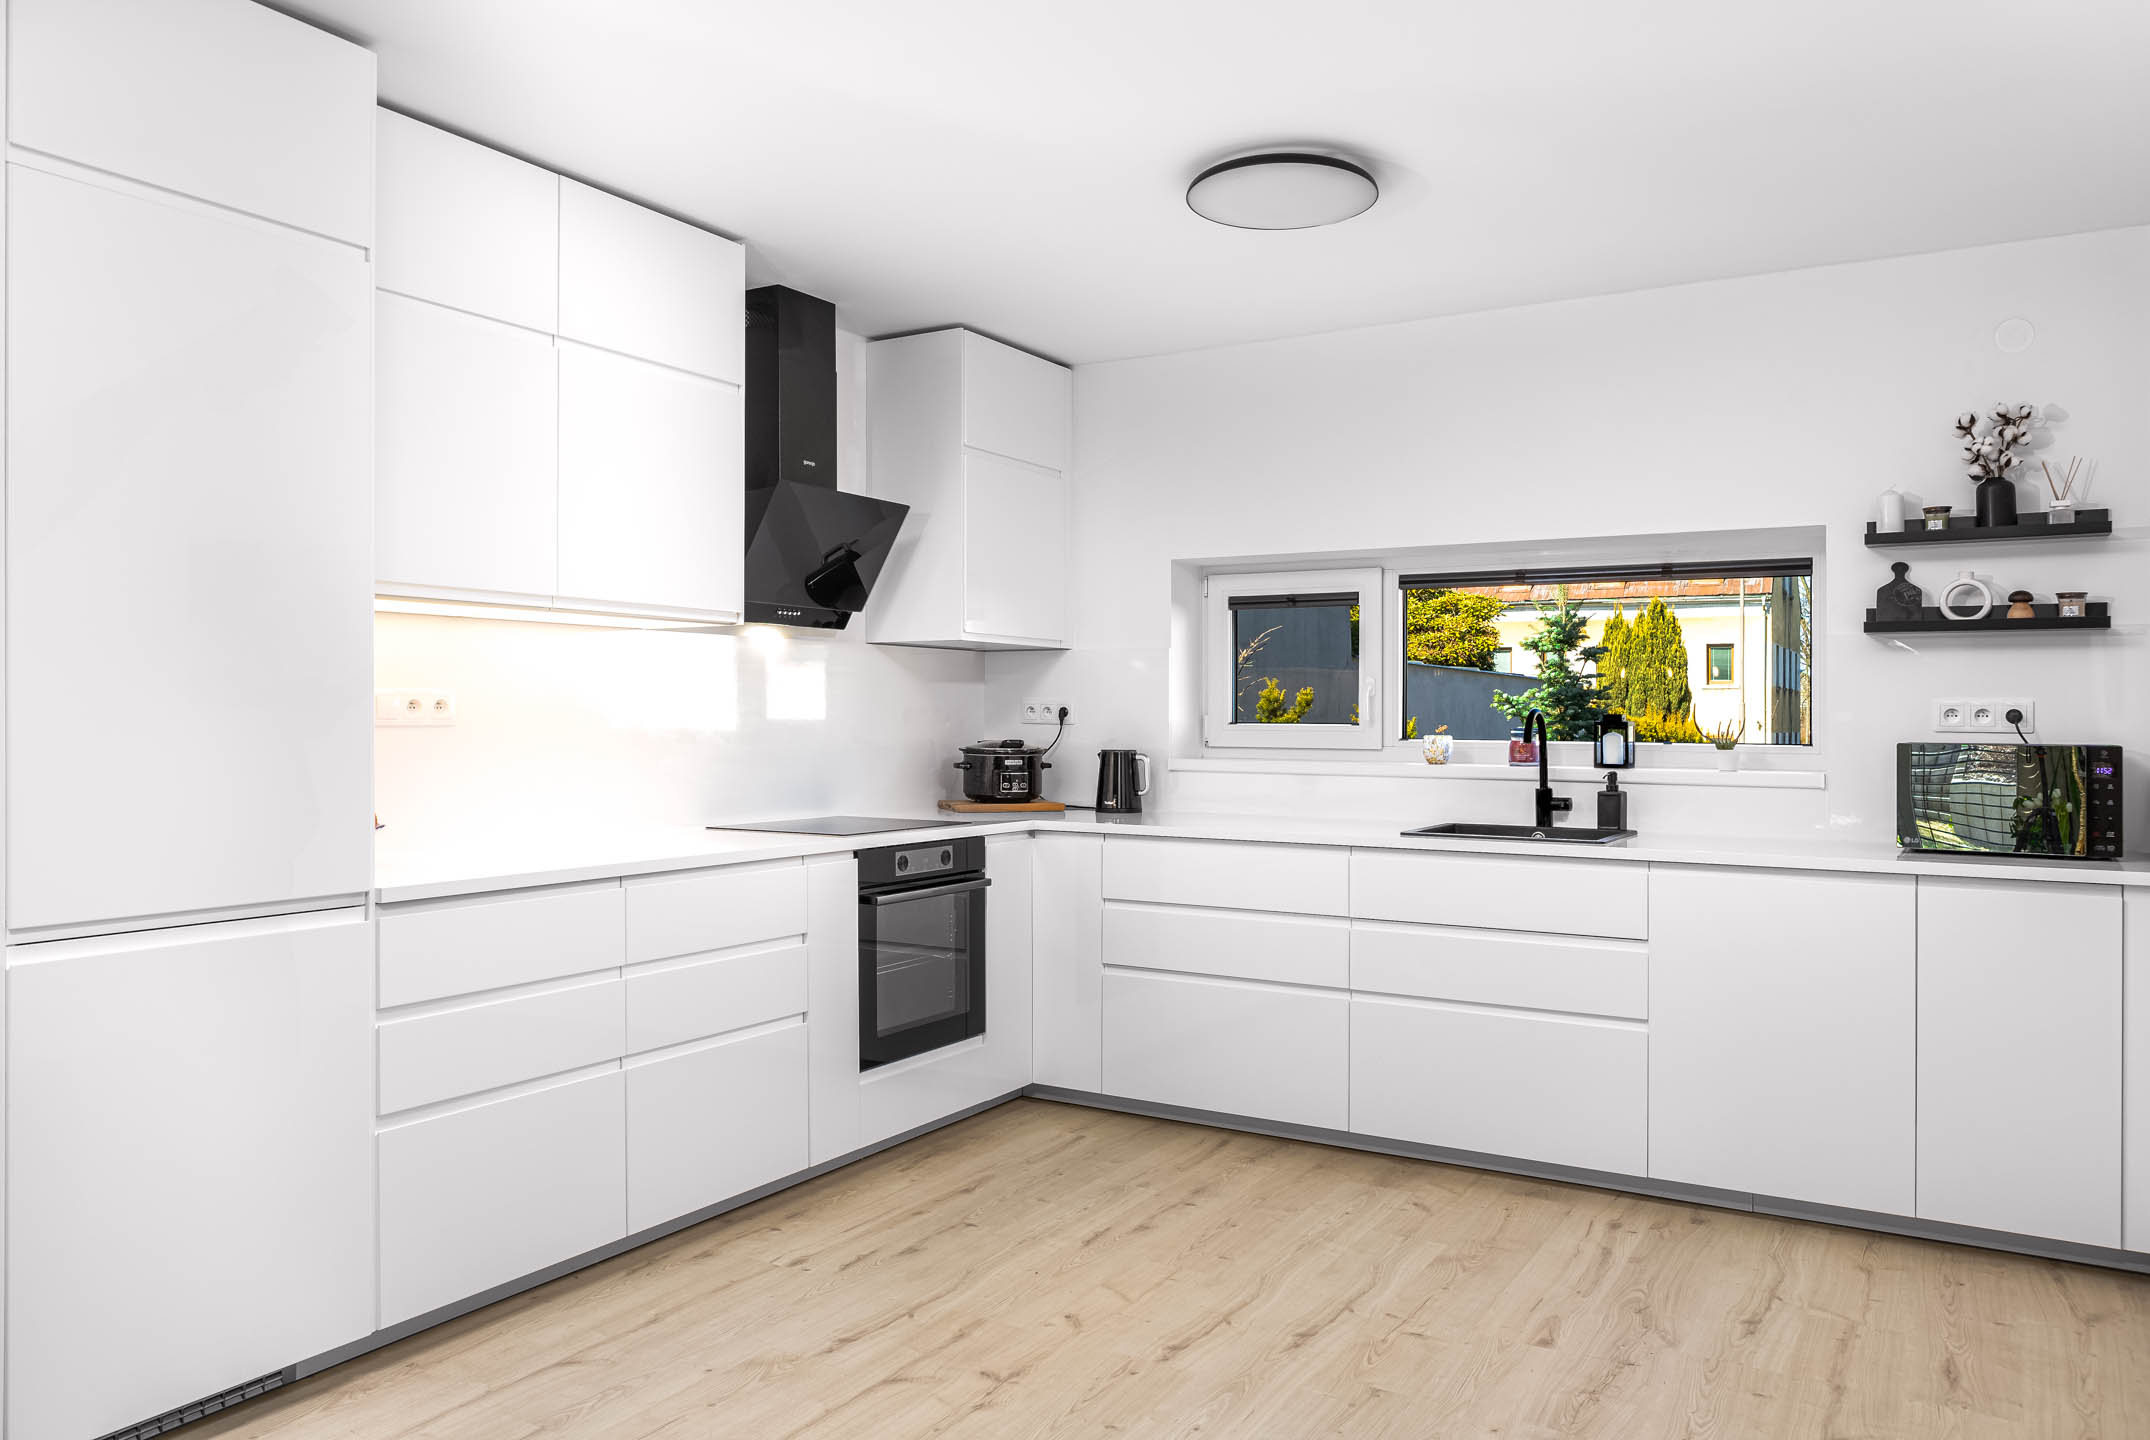
Před focením jsme dům důkladně uklidili a umyli okna. Fotky pak nafotila profesionální fotografka. Video ani záběry z dronu jsme nepřipravovali – a i bez nich se první zájemci ozvali do týdne od zveřejnění inzerátu.
Úklid a kvalitní fotky jsou nejlevnější investice do prodeje. Inzerát je první prohlídka, kterou zájemce absolvuje – a podle ní se rozhoduje, jestli přijde na tu skutečnou.
Ke kvalitním fotkám patří i přehledný půdorys – zájemce z něj hned pozná, jak na sebe místnosti navazují a jestli mu dispozice vyhovuje. Pokud ho nemáte, můžete si ho vytvořit zdarma v online editoru.
Jak dlouho prodej trval
Od zveřejnění inzerátu po zápis kupujících do katastru uběhly zhruba čtyři měsíce. Samotné nalezení kupujícího přitom bylo rychlé – většinu času zabralo financování a papírování.
| Kdy | Co se stalo |
|---|---|
| 16. března 2026 | Zveřejnění inzerátu |
| po 1 týdnu | Ozvali se první zájemci – a ti dům nakonec koupili |
| po 1 měsíci | Dohoda o ceně a podpis rezervační smlouvy |
| po 1–2,5 měsících | Odhad banky, jeho reklamace a nová dohoda o ceně |
| po 2,5 měsících | Podpis kupní smlouvy a smlouvy o úschově |
| po 4 měsících | Zápis kupujících do katastru nemovitostí |
Nabídková cena a vyjednávání
Dům jsme nabídli za necelých 13,6 milionu Kč. Měli jsme štěstí – první zájemci, kteří na prohlídku přišli, o dům stáli. Jak už to bývá, o ceně se jednalo. Domluvili jsme se zhruba o 400 tisíc Kč níž a podepsali rezervační smlouvu.
Sleva kolem tří procent z nabídkové ceny je při vyjednávání běžná. Až do této chvíle šlo všechno podle plánu.
Odhad banky nižší než kupní cena: co dělat
Kupující financovali nákup hypotékou, a tak banka nechala dům ocenit. Odhadce stanovil hodnotu zhruba o milion nižší, než byla dohodnutá kupní cena.
Kupující se proti odhadu ohradili a podali u banky jeho reklamaci, tedy žádost o přezkoumání. Banka si ale za odhadem stála a hodnotu nezměnila.
Banka přitom půjčuje z odhadní ceny, ne z ceny kupní. Kupující byli mladý pár, takže jim banka mohla půjčit až 90 % odhadní ceny – doporučení ČNB tuhle výjimku umožňuje žadatelům do 36 let, ostatní obvykle dosáhnou jen na 80 %. Všechno nad tuto částku musí kupující zaplatit z vlastních peněz.
Strop kupujícího = hypotéka z odhadní ceny + vlastní úspory. Víc než tuto částku kupující s hypotékou zaplatit nemůže, ať o nemovitost stojí sebevíc.
Na stole byly v podstatě čtyři možnosti:
- trvat na dohodnuté ceně a doufat, že kupující rozdíl dofinancují,
- zkusit odhad u jiné banky – to ale kupující nechtěli, protože by se celý obchod protáhl o další týdny,
- od rezervace odstoupit a hledat dalšího kupujícího,
- sejít se s kupujícími na ceně někde mezi odhadem a dohodou.
Nakonec jsme se dohodli na kupní ceně zhruba 12,7 milionu Kč. Nebyl to náhodný kompromis „někde uprostřed“ – byla to nejvyšší cena, jakou nám kupující mohli dát: maximální hypotéka plus všechny jejich úspory. Při původně dohodnuté ceně by z vlastního potřebovali zhruba o půl milionu víc, než měli. Trvat na původní ceně by tak ve skutečnosti znamenalo obchod zrušit.
Jak se měnila cena
| Fáze prodeje | Cena | Rozdíl oproti nabídce |
|---|---|---|
| Nabídková cena v inzerátu | ≈ 13,6 mil. Kč | – |
| Dohoda s kupujícími a rezervace | ≈ 13,2 mil. Kč | −2,9 % |
| Odhad banky kupujících | ≈ 12,2 mil. Kč | −10,3 % |
| Konečná kupní cena | ≈ 12,7 mil. Kč | −6,5 % |
Riziko nízkého odhadu je dobré mít vyřešené už v rezervační smlouvě – co se stane, když banka ocení nemovitost pod kupní cenou, a do kdy musí kupující doložit financování. Reklamace odhadu stojí za pokus, ale počítejte s tím, že banka hodnotu změní spíš výjimečně a vyřízení prodlouží celý obchod. Více v tématu rezervační smlouva.
Proč jsme přistoupili na slevu
Dalo by se říct, že jsme slevou přišli o půl milionu. Kupující ale víc dát nemohli, takže jsme nevybírali mezi dvěma cenami – vybírali jsme mezi tímto obchodem a hledáním nového kupce. Stěhovali jsme se do Prahy a nechtěli jsme čekat na dalšího kupce.
Hledání nového zájemce by znamenalo znovu inzerci, prohlídky, vyjednávání a další týdny nejistoty – a pokud by i další kupující financoval nákup hypotékou, dost možná bychom narazili na podobný odhad. Kupující, kteří o dům opravdu stáli a obchod chtěli dotáhnout, byli pro nás v tu chvíli cennější než případných pár set tisíc navíc někdy v budoucnu.
Nejlepší cena není vždy ta nejvyšší. Je to cena, za kterou se obchod skutečně uzavře v čase a za podmínek, které prodávajícímu dávají smysl.
Dvě hypotéky v jednom obchodu
Na domě jsme měli vlastní hypotéku a kupující si na nákup brali také hypotéku. Na první pohled to zní složitě, ve skutečnosti jde o běžnou situaci. Banka prodávajícího vyčíslí zůstatek úvěru, část kupní ceny jde na jeho splacení a zbytek prodávajícímu. Banka kupujícího zároveň potřebuje zřídit zástavní právo ke svému úvěru.
Takový obchod vyžaduje hlavně dobré pořadí kroků a sladění obou bank, úschovy a katastru. U nás tahle část proběhla standardně a bez komplikací.
Podrobněji to rozebírám v tématech financování hypotékou a úschova kupní ceny.
Co bych dnes udělal jinak
Zpětně je jasné, že jsme nabídkovou cenu nastavili příliš vysoko. Odhad banky vyšel o víc než 10 % pod cenou v inzerátu – a takový rozdíl se nedá svést jen na přísného odhadce. Rychlý zájem nás navíc utvrdil v tom, že je cena v pořádku, a to až do chvíle, kdy do obchodu vstoupila banka.
Dnes bych nabídkovou cenu stanovil s ohledem na to, jak nemovitost nejspíš ocení banka kupujícího. Vyjednávání by pak skončilo u ceny, kterou hypotéka skutečně pokryje, a nemuseli bychom se k ceně vracet až po podpisu rezervace.
Co si z prodeje odnáším
-
Počítejte s odhadem banky už při stanovení ceny. Když kupující financuje nákup hypotékou, o tom, kolik reálně zaplatí, spolurozhoduje i odhadce jeho banky. Strop je výše úvěru z odhadní ceny plus úspory kupujícího.
-
Vědět, co chcete, je víc než vědět, kolik chcete. Jasný cíl – v našem případě rychlé stěhování do Prahy – nám pomohl rozhodnout se rychle a bez zbytečných emocí.
-
Neodmítejte první zájemce jen proto, že jsou první. Rychlý zájem neznamená, že je cena nízko. Může také znamenat, že je nemovitost dobře připravená a správně prezentovaná. Zároveň ale nezaručuje, že cenu potvrdí i banka kupujícího.
-
Hypotéka na obou stranách není překážka. Je potřeba jen víc koordinace a dobře nastavená úschova.
Fotografie domu
Všechny fotografie najdete v původním inzerátu.